• Pradžia
  • Visi draudimai
  • Straipsniai
  • Draudimo bendrovės
  • Partnerių pasiūlymai
  • Akcijos ir nuolaidos
  • Apie mus
  • Kontaktai
  • DUK
  • VIN kodo paieška
  • Automobilio fotografavimo gidas
  • Automobilio privalomojo TPVCAD draudimo internetu skaičiuoklė
  • Motociklo privalomo draudimo (TPVCAD) internetu skaičiuoklė
  • Jauno vairuotojo privalomo draudimo internetu skaičiuoklė
  • Motorolerio privalomo, TPVCAD draudimo internetu skaičiuoklė
  • Keturračio privalomo draudimo (TPVCAD) internetu skaičiuoklė
  • Priekabos privalomo draudimo (TPVCAD) internetu skaičiuoklė
  • KASKO automobilio draudimo internetu skaičiuoklė
  • Motociklo KASKO draudimo internetu skaičiuoklė
  • Neregistruoto automobilio draudimo internetu skaičiuoklė, pagal VIN
  • Statybos (CAR) visų rizikų draudimo skaičiuoklė
  • Kelionių draudimo internetu skaičiuoklė
  • Slidinėjimo draudimo internetu skaičiuoklė, pigiausia kaina
  • Nardymo draudimo internetu skaičiuoklė, pigiausia kaina
  • Kelionės į Egiptą draudimo internetu skaičiuoklė, kaina
  • Kopimo į kalnus, alpinizmo draudimo internetu skaičiuoklė
  • Neįvykusios kelionės draudimo internetu skaičiuoklė
  • Pavėžėjo draudimo internetu skaičiuoklė, Bolt, Uber vairuotojams
  • Būsto draudimo internetu skaičiuoklė, NT, pastatų draudimas
  • Sodo namo draudimo internetu skaičiuoklė, pigiausia kaina
  • Namų vidaus turto draudimas internetu skaičiuoklė
  • Namo draudimo internetu skaičiuoklė, pigiausia kaina
  • Buto draudimo internetu skaičiuoklė, pigiausia kaina
  • Kotedžo draudimo internetu skaičiuoklė, pigiausia kaina
  • Sveikatos draudimo skaičiuoklė internetu šeimai
  • Nelaimingų atsitikimų draudimo internetu skaičiuoklė, kaina
  • Statybų techninio prižiūrėtojo (PCA) draudimo skaičiuoklė
  • Dviračio ir dviratininko draudimo internetu skaičiuoklė
  • El. paspirtukų draudimas internetu
  • Statybų, specialios technikos draudimo internetu skaičiuoklė
  • Žemės ūkio, traktorių technikos draudimo internetu skaičiuoklė
  • Erkių ligų draudimo internetu skaičiuoklė
  • Draudimas susidūrus su gyvūnu internetu – kaina, skaičiuoklė
  • Pagalba kelyje – automobilio draudimas internetu
  • Svetainės žemėlapis

Nemokamai naudokites Draudykle draudimo asistentu!

StraipsniaiApie musD.U.K.Kontaktai
Visi draudimai
StraipsniaiApie musD.U.K.KontaktaiPrisijungti
Prisijungti

Kelionių draudimo internetu skaičiuoklė

Užpildykite žemiau esančią formą, kad gautumėte kelionės draudimo pasiūlymus. Pasirinkite šalis, kuriose lankysitės, nurodykite kelionės datas, tikslą, bei ar planuojate rizikingą veiklą. Pridėkite visus asmenis, kuriuos norite apdrausti.
Pasirinkite visas šalis, kurias aplankysite.
Pasirinkite labiausiai atitinkantį kelionės pobūdį.
1
BANBalcia DraudimasEuro AsistaLietuvos draudimas, ABErgo DraudimasCompensa DraudimasBTA DraudimasBunda DraudimasMango Draudimas

Atnaujinta: 2026-10

Poilsinių kelionių draudimas: kas apdrausta, ko draudimas nedengia ir kiek tai kainuoja

Poilsinių kelionių draudimas skirtas tiems, kas vyksta į užsienį pailsėti – savaitgaliui Europos mieste, savaitei kurorte ar aplankyti artimųjų. Jis padengia išlaidas, kurios kelionėje atsiranda netikėtai: skubų gydymą, pargabenimą į Lietuvą, prarastą bagažą ar neįvykusią kelionę.

Populiariausios lietuvių poilsio kryptys – Turkija, Egiptas, Tailandas ir kitos šalys už Europos Sąjungos ribų. Būtent ten draudimas svarbiausias: gydymas apmokamas iš karto ir tik privačiose klinikose, o valstybinės sveikatos apsaugos garantijos, galiojančios Europoje, ten neveikia.

Sužinokite savo kelionės draudimo kainą

Palyginkite Lietuvos draudikų pasiūlymus vienoje vietoje ir apsidrauskite internetu.

Skaičiuoti kainą →

Iš ko susideda poilsinių kelionių draudimas

Polisą sudaro kelios atskiros dalys. Dažniausiai renkamasi pagrindinė – medicininių išlaidų – apsauga, o kitos pridedamos pagal poreikį.

1

Medicininės išlaidos ir repatriacija

Būtinoji, neatidėliotina medicinos pagalba užsienyje: gydytojo vizitas, tyrimai, stacionaras, vaistai pagal receptą. Į šią dalį įeina ir pervežimas gydyti į Lietuvą, o mirties atveju – palaikų pargabenimas. Būtent repatriacija dažnai yra brangiausia kelionės nelaimės dalis.

2

Kelionės išlaidos

Neįvykusi arba nutrūkusi kelionė dėl ūmios ligos, artimojo mirties, nelaimės namuose ir kitų taisyklėse numatytų priežasčių. Taip pat vėluojantys skrydžiai ir praleistos jungtys. Persigalvojimas į šią apsaugą neįeina.

3

Bagažas

Vežėjui registruoto bagažo praradimas, apgadinimas arba vėlavimas. Vėluojant bagažui kompensuojami būtiniausi pirkiniai pagal polise nurodytus limitus.

4

Nelaimingi atsitikimai ir civilinė atsakomybė

Išmoka už traumą ar mirtį, taip pat apsauga tiems atvejams, kai netyčia padarote žalą kitiems – pavyzdžiui, slidinėdami partrenkiate žmogų arba apgadinate svetimą turtą.

Papildomai galima pasirinkti nuomojamo automobilio išskaitos draudimą, didesnės rizikos sporto apsaugą ar kelionės atšaukimo dalį – tai priklauso nuo to, kur ir ką veiksite.

Kelionės už Europos Sąjungos ribų: kur rizika didžiausia

Turkijoje, Egipte, Tailande ar Jungtiniuose Arabų Emyratuose galioja kitokia tvarka nei Europoje. Jokių valstybinių garantijų lietuviui ten nėra – visas gydymas yra mokamas, o sąskaita pateikiama iš karto.

Vešite į privačią kliniką. Iš viešbučio susirgusį svečią beveik visada nuveža į artimiausią privačią ligoninę, o ne į valstybinę. Tokios įstaigos dažnai prašo apmokėti arba užblokuoti sumą kortelėje dar prieš pradedant gydymą.

Draudimo suma tampa svarbiausiu pasirinkimu. Tolimose kryptyse gydymo kaštai gerokai didesni nei Lietuvoje, o rimtesnis atvejis su stacionaru ir pargabenimu gali siekti dešimtis tūkstančių eurų. Renkantis polisą būtent medicininių išlaidų suma svarbesnė už kelių eurų skirtumą įmokoje.

Pargabenimas į Lietuvą. Jei būklė reikalauja gydymo namuose, transportavimas iš tolimos šalies yra viena brangiausių paslaugų visoje kelionėje. Ji įeina į medicininių išlaidų apsaugą, tad tikrinant polisą verta įsitikinti, kad repatriacija jame numatyta.

Dažniausias realus įvykis Šiltose kryptyse dažniausiai kreipiamasi ne dėl dramatiškų traumų, o dėl virškinimo sutrikimų, apsinuodijimo maistu ar vandeniu, saulės smūgio ir ūmių infekcijų. Tai nedidelės, bet realios išlaidos, kurios be draudimo tenka jums, o su juo dažnai apmokamos tiesiogiai klinikai.

Keliaujant Europos Sąjungoje papildomai verta turėti ir nemokamą Europos sveikatos draudimo kortelę – ji suteikia teisę į būtinąją pagalbą valstybinėse įstaigose vietinėmis sąlygomis. Tačiau kelionių draudimo ji nepakeičia: pargabenimo, privačių klinikų ir bagažo kortelė nedengia, o už Europos ribų ji negalioja išvis.

Ko poilsinių kelionių draudimas nedengia

Šią dalį verta perskaityti atidžiau nei bet kurią kitą – būtent dėl šių sąlygų dažniausiai kyla ginčų su draudikais.

Įvykiai apsvaigus. Visų pagrindinių Lietuvos draudikų taisyklėse apsvaigimas nuo alkoholio ar kitų medžiagų, susijęs su įvykiu priežastiniu ryšiu, daro įvykį nedraudžiamuoju. Praktiškai tai reiškia, kad po kelių taurių patirta trauma, gelbėjimas ir pargabenimas lieka jūsų sąskaita, o sužalojus kitą žmogų nustoja galioti ir civilinės atsakomybės apsauga.

Didesnės rizikos sportas be atskiros apsaugos. Standartinė apsauga paprastai negalioja kalnų slidinėjimui, snieglentėms, nardymui, raftingui, jodinėjimui, motociklams ir dalyvavimui varžybose. Slidinėjimas dengiamas tik žymėtose trasose – nusileidimas už jų ribų daugumoje taisyklių lieka nedraudžiamas net su išplėstine apsauga. Alpinizmas ir aviacijos sportas dažnai neįeina ir į išplėstines programas.

Planinis gydymas ir nuolatiniai vaistai. Draudimas skirtas staigiems ir netikėtiems įvykiams. Kelionė gydytis, prognozuojamas lėtinės ligos blogėjimas, reabilitacija ir nuolat vartojamų vaistų pirkimas į apsaugą neįeina – jų reikia pasiimti pakankamai. Staigus lėtinės ligos paūmėjimas paprastai dengiamas, jei jis nebuvo prognozuojamas prieš kelionę.

Motoroleriai ir kvadraciklai be tinkamos kategorijos. Viena dažniausių problemų būtent kurortuose. Nuomos punktai vairuotojo pažymėjimo dažnai net neprašo, tačiau draudikui tai svarbu: neturint atitinkamos kategorijos, trauma paprastai lieka nedengiama, o gydymas ir pargabenimas tenka jums.

Vandens pramogos ir ekskursijos. Vandens motociklai, parasparniai, banglenčių sportas ir nardymas su akvalangu daugumoje taisyklių priskiriami didesnės rizikos veiklai. Prieš perkant ekskursiją viešbutyje verta patikrinti, ar tokia veikla įtraukta į jūsų polisą.

Vėluojantis skrydis: dvi apsaugos vienu metu

Vėluojant ar atšaukus skrydį veikia du atskiri mechanizmai, ir daugelis keleivių pasinaudoja tik vienu.

Kelionių draudimas pagal poliso sąlygas kompensuoja būtiniausias išlaidas vėluojant, praleistą jungtį ar neįvykusią kelionę.

Europos Sąjungos reglamentas 261/2004 veikia be jokio draudimo. Skrydžiui iš ES vėluojant tris ir daugiau valandų, jį atšaukus arba neįleidus dėl perpildymo, oro linijos privalo išmokėti kompensaciją nuo 250 iki 600 eurų priklausomai nuo atstumo, nebent tai lėmė ypatingos aplinkybės. Papildomai priklauso rūpyba: maistas, ryšys, prireikus – viešbutis.

Ką daryti oro uoste Pasiimkite pažymą iš oro linijų apie vėlavimo priežastį ir trukmę, saugokite visus čekius. Turėdami šiuos dokumentus galite kreiptis ir į oro linijas, ir į draudiką – šios teisės viena kitos nepanaikina, tik tos pačios išlaidos dukart nekompensuojamos.

Kas lemia poilsinių kelionių draudimo kainą

Kaina priklauso nuo kelių veiksnių, ir dauguma jų yra jūsų rankose:

  • Kelionės kryptis. Svarbiausias veiksnys. Kelionė po Europą kainuoja mažiau nei Turkija, Egiptas ar Azijos kryptys, kur gydymo kaštai gerokai didesni.
  • Trukmė ir keliaujančių skaičius. Šeimai ar dažnai keliaujantiems dažnai apsimoka metinis polisas vietoj kelių atskirų.
  • Medicininių išlaidų draudimo suma. Svarbiausias pasirinkimas: per maža suma tolimoje kelionėje gali nepadengti realaus gydymo.
  • Amžius. Vyresniems keliautojams įmoka paprastai didesnė.
  • Pasirinktos papildomos apsaugos. Sportas, kelionės atšaukimas, nuomojamo automobilio išskaita.

Draudikai tą pačią kelionę vertina skirtingai, todėl to paties žmogaus pasiūlymai gali reikšmingai skirtis. Palyginti kelis variantus užtrunka kelias minutes – apskaičiuokite savo kelionės draudimo kainą ir pamatysite skirtumą savo atveju.

Susirgote ar susižeidėte užsienyje: ką daryti

1. Skambinkite draudiko pagalbos linijai prieš kreipdamiesi į gydytoją. Numeris nurodytas polise, linija veikia visą parą. Pagalbos tarnyba nukreips į tinkamą kliniką ir dažnai atsiskaitys tiesiogiai, todėl jums nereikės mokėti iš savo kišenės. Nesikreipus iš anksto, dalis išlaidų gali būti neatlyginta arba apmokėta lėčiau.

2. Kritinės būklės atveju pirmiausia skambinkite 112 arba vietinei skubios pagalbos tarnybai, o draudiką informuokite, kai tik įmanoma.

3. Nemokėkite patys, kol nesusisiekėte su draudiku. Klinikos kurortuose dažnai prašo sumokėti iš karto. Jei pagalbos tarnyba spėja susisiekti su klinika, dažniausiai atsiskaitoma tiesiogiai ir jums mokėti nereikia. Jei vis dėlto sumokėjote patys – būtinai pasiimkite originalias sąskaitas.

4. Saugokite visus dokumentus: gydytojų išrašus, diagnozes, sąskaitas, čekius už vaistus, o vagystės atveju – policijos pažymą. Be jų išmokos nebus.

5. Grįžę pateikite prašymą draudikui su surinktais dokumentais. Jei už būtinąją pagalbą Europos Sąjungos šalyje sumokėjote patys, dalį išlaidų gali kompensuoti ir teritorinė ligonių kasa.

Dažniausiai užduodami klausimai

Ar poilsinių kelionių draudimas privalomas?

Teisiškai neprivalomas, tačiau dalis šalių jo reikalauja išduodamos vizą, o kai kurios kelionių organizatorių sutartys jį numato kaip sąlygą. Nepriklausomai nuo reikalavimų, be draudimo visos gydymo ir pargabenimo išlaidos tenka keliautojui.

Kokios draudimo sumos reikia keliaujant į Turkiją ar Egiptą?

Kryptims už Europos Sąjungos ribų verta rinktis didesnę medicininių išlaidų sumą nei keliaujant po Europą, nes gydymas privačiose klinikose ir galimas pargabenimas kainuoja gerokai daugiau. Skaičiuoklėje matysite, kiek įmoka pasikeičia pasirinkus didesnę apsaugą – skirtumas dažnai būna nedidelis.

Kada geriausia įsigyti kelionės draudimą?

Iš karto įsigijus keliones bilietus ar rezervavus apgyvendinimą. Taip apsauga apims ir atvejus, kai kelionė neįvyksta dar prieš išvykstant. Medicininių išlaidų apsaugą galima įsigyti ir likus vienai dienai iki išvykimo.

Ar draudimas galioja, jei kelionėje sportuosiu?

Įprastoms veikloms – bėgimui, plaukimui, dviračiui – papildomos apsaugos nereikia. Kalnų slidinėjimui, nardymui ir kitoms didesnės rizikos veikloms reikia atskirai pažymėtos sporto apsaugos, kitaip trauma liks nedengiama.

Ar draudimas dengia lėtinės ligos paūmėjimą?

Staigus, prieš kelionę neprognozuotas paūmėjimas paprastai dengiamas kaip būtinoji pagalba. Planinis gydymas ir nuolat vartojami vaistai – ne. Sergant rimta lėtine liga verta iš anksto pasitikslinti konkrečias taisyklių sąlygas.

Ar užtenka vienos poliso keliaujant su šeima?

Į vieną polisą galima įtraukti kelis keliaujančius asmenis. Dažnai keliaujantiems ar kelias keliones per metus planuojantiems metinis polisas išeina pigiau nei keli atskiri.

Ką daryti, jei bagažas neatkeliavo?

Nedelsdami kreipkitės į oro uosto bagažo tarnybą ir gaukite pažymą apie prarastą arba vėluojantį bagažą. Saugokite čekius už būtiniausius pirkinius – jie kompensuojami pagal polise nurodytus limitus.

Trumpai

Poilsinių kelionių draudimas kainuoja nedaug, o padengia išlaidas, kurios be jo gali siekti tūkstančius eurų. Trys dalykai, kuriuos verta įsidėmėti: kryptims už Europos Sąjungos ribų svarbiausia pakankama medicininių išlaidų suma, apsauga neveikia apsvaigus ir vairuojant be tinkamos kategorijos, o įvykus nelaimei pirmiausia reikia skambinti draudiko pagalbos linijai, o ne mokėti iš savo kortelės.

Daugiau apie apsaugos rūšis rasite kelionių draudimo skiltyje, o praktinių patarimų prieš išvykstant – straipsnyje apie kelionių draudimą.

Palyginkite kelionių draudimo kainas

Draudykle.lt padės palyginti Lietuvos draudikų pasiūlymus ir apsidrausti internetu per kelias minutes.

Skaičiuoti kainą →

Aktyvaus poilsio kelionių draudimas: Kai poilsis tampa nuotykiu

Atostogos vis rečiau siejamos tik su gulėjimu prie baseino ar lėtomis ekskursijomis po miestus. Vis daugiau žmonių renkasi aktyvų poilsį. Kopimas į kalnus, važinėjimas kalnų dviračiais, kaitavimas, baidarių maršrutai ar bėgimo maratonai užsienyje tampa kasdienybe. Tačiau kartu su tokiais pasirinkimais atsiranda ir padidėjusi rizika. Būtent dėl to reikalingas specialus sprendimas, aktyvaus poilsio kelionių draudimas, kuris užtikrina apsaugą nuo nenumatytų išlaidų, jei kas nors nutiktų kelionės metu, užsiiminėjant aktyvia ir rizikinga veikla.

Standartinis kelionių draudimas paprastai apima tik bazines situacijas, sveikatos problemos, skrydžių atšaukimai ar pamestas bagažas. Tačiau jis dažnai neapima traumos patirtos užsiiminėjant kopimu į kalnus, arba nuskilusio danties po kritimo nuo kalnų dviračio. Net ir paprastas žygis kalnuose, jeigu nelaimė nutiktu nuo takelio nukritus į nuokalnę, gali tapti finansiniu galvos skausmu, jei neturite tinkamos apsaugos. Aktyvaus poilsio draudimas skirtas būtent tokioms situacijoms.

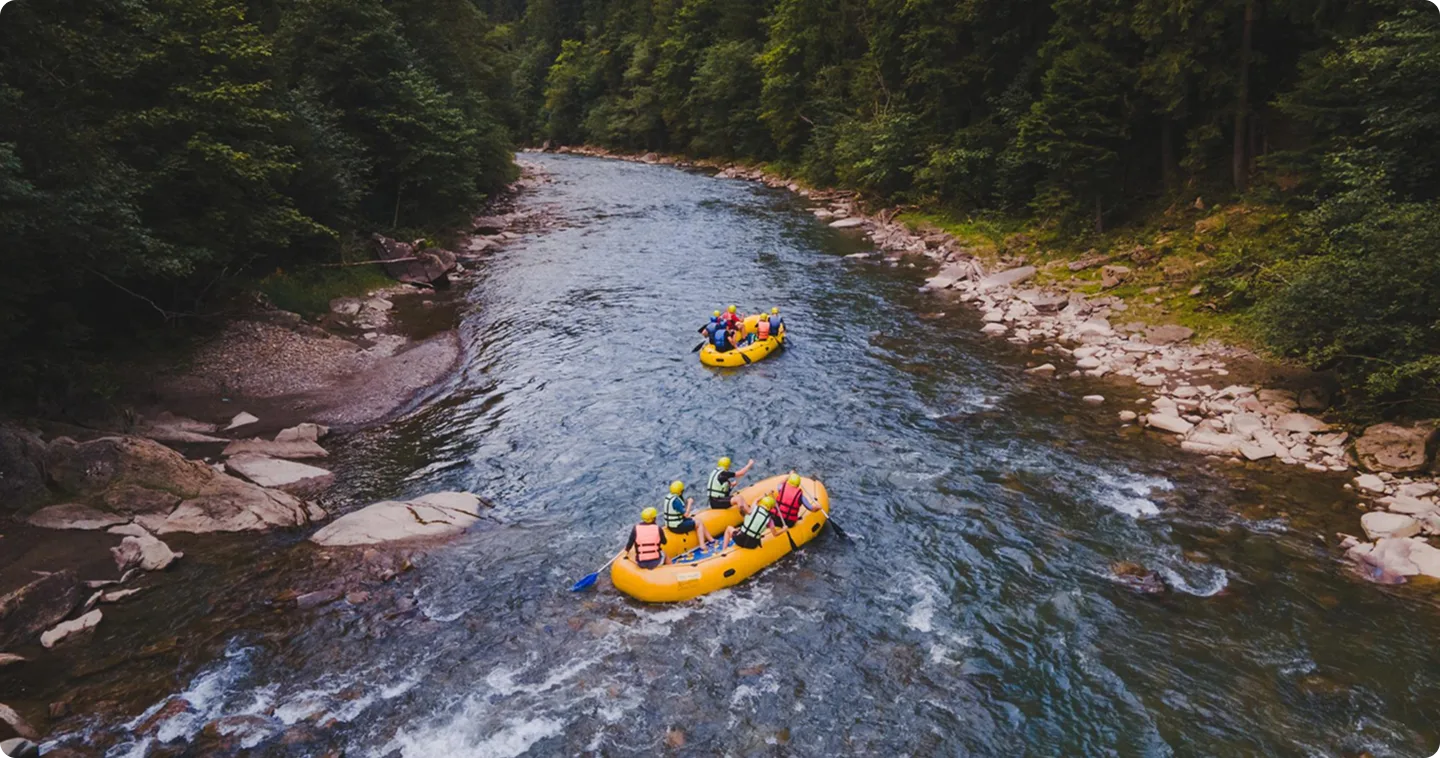
Slenksčių upėse patiriamas traumas, paiešką ir gelbėjimą, įrangos sugadinimą bei žalą tretiesiems asmenims dengia specialus aktyvaus poilsio polisas – pasirūpinkite tinkamomis ribomis ir frančize dar prieš žygį.

Svarbiausias šio draudimo privalumas, jis pritaikytas konkrečioms aktyvioms veikloms, kurios statistiškai turi didesnė nelaimingų atsitikimų riziką. Tokios veiklos kaip baidarės, dviračių sportas, kalnų žygiai, kaitavimas ir kiti vandelenčių sportai jau laikomos aktyviu poilsiu ir dažniausiai nepatenka į standartinio draudimo ribas. Todėl keliautojams itin svarbu žinoti, kad pasirinkus netinkamą polisą, nelaimės atveju kompensacija gali būti negrąžinama.

Aktyvaus poilsio draudimas apima ne tik medicinines išlaidas, bet ir transportavimą į gydymo įstaigą, paieškos ir gelbėjimo darbus kalnuose, miškuose ar jūroje, repatriaciją į Lietuvą. Kai kurios bendrovės siūlo net psichologinę pagalbą po sunkaus nelaimingo atsitikimo. Taip pat į polisą galima įtraukti ir civilinės atsakomybės draudimą, jei atsitiktinai pakenkiama kitam asmeniui ar jo turtui.

Verta paminėti, kad draudimo bendrovės turi skirtingus sąrašus, kokios veiklos priskiriamos aktyviam poilsiui, o kokios jau laikomos ekstremaliomis. Pavyzdžiui, pasivažinėjimas kalnų dviračiu paprastai priskiriamas aktyviam laisvalaikiui, tačiu jei tai daroma specialioje trasoje, galioja jau ekstremalaus sporto sąlygos. Todėl labai svarbu iš anksto nurodyti, kokiomis veiklomis planuojate užsiimti kelionės metu. Nesąžiningai pateikus informaciją arba jos visai nepateikus, draudimas gali negalioti, ypatingai, kai įvykio aplinkybės bus aprašytos medicininio įvykio žurnale.

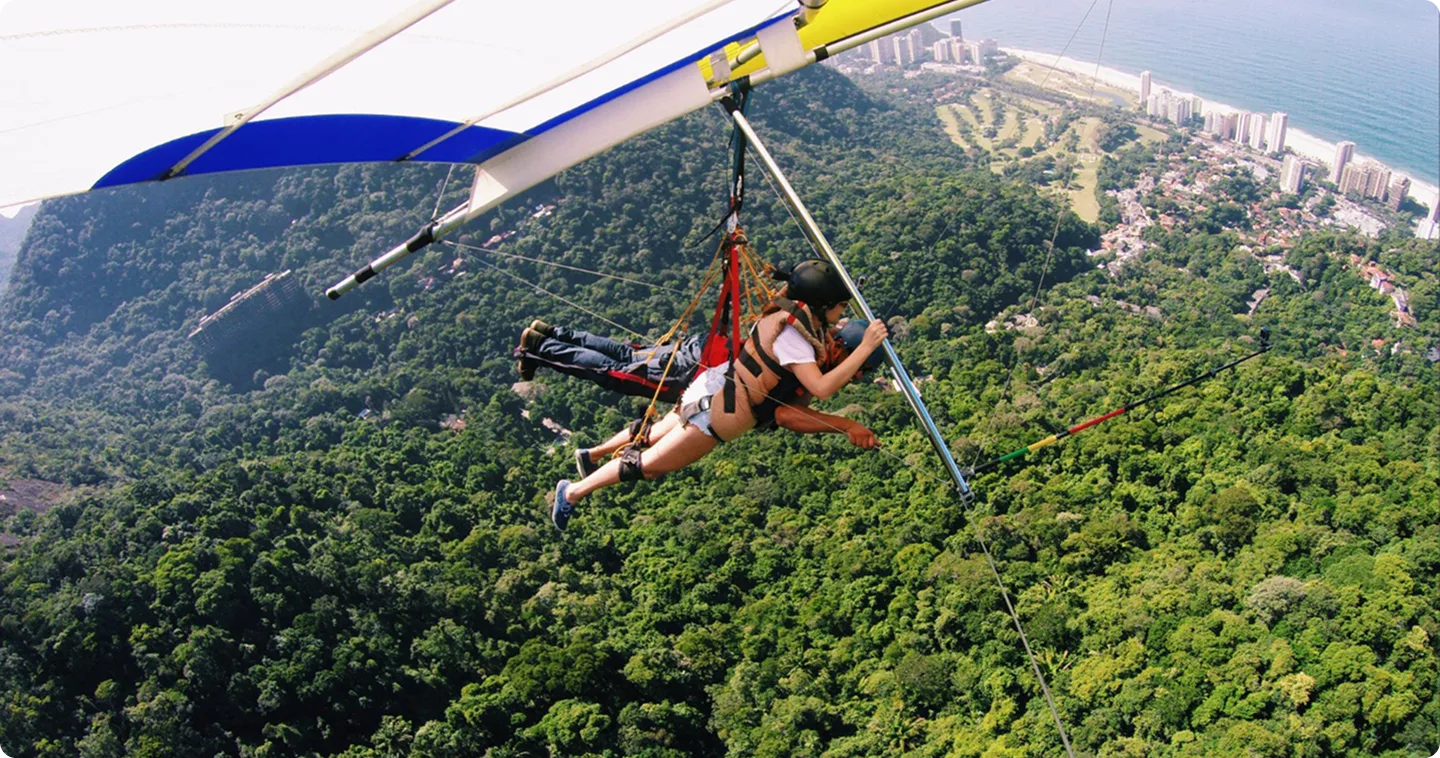
Skraidyklės, parasparniai ar kitos aukštos rizikos veiklos dažnai neįtrauktos į standartinį polisą. Įtraukite praplėtimą, kad būtų dengiamos traumos, evakuacija iš sunkiai pasiekiamų vietų ir kelionės nutraukimo nuostoliai.

Aktyvaus poilsio draudimas ypač svarbus tiems, kurie vyksta į keliones savarankiškai, ne per kelionių agentūras, nes tokiu atveju visi organizaciniai ir rizikos valdymo klausimai tenka patiems keliautojams. Taip pat – keliaujantiems su vaikais ar paaugliais į aktyvias stovyklas. Dažnai tokiose stovyklos programose numatytos sportinės rungtys, kopimas, plaukimas ar kitokia aktyvi veikla, o nepilnamečiams patirtos traumos gali turėti ilgesnių pasekmių.

Renkantis aktyvaus poilsio draudimą, rekomenduojama naudotis draudimo pasiūlymų palyginimo platforma, tam kad taupyti laiką ir gauti pasiūlymus vienu metu iš visų draudimo bendrovių.

Taip pat svarbu atkreipti dėmesį į naudojimo teritoriją – kai kuriose šalyse (pvz., JAV, Kanada) medicininės paslaugos itin brangios, todėl draudimo suma turi būti atitinkamai didesnė.

Kalbant apie kainą – aktyvaus poilsio draudimas paprastai kainuoja apie 20–50 % brangiau nei standartinis. Kaina priklauso nuo kelionės trukmės, šalių, veiklų pobūdžo, amžiaus ir papildomų pasirinkimų (bagažas, civilinė atsakomybė). Įprastai įsigyjant polisą reikės nurodyti kelionės datas, šalis, planuojamas veiklas, keliautojų duomenis, bei draudžiantysis asmens duomenis.

Trumpai tariant, jei kelionės metu planuojate ne tik ilsėtis, bet ir aktyviai judėti, verta apsidrausti tinkamai. Nes net menkiausia trauma ar netikėtas kritimas gali būti ne tik skausmingas, bet ir brangiai kainuoti. Draudimas padeda jaustis saugiai ir leisti atostogas be papildomo streso.

Dažniausiai užduodami klausimai (DUK)

1. Ar aktyvaus poilsio draudimas reikalingas, jei planuoju tik žygius ar dviračius? Taip. Net tokios veiklos kaip žygiai, baidarės ar važinėjimas dviračiu dažnai priskiriamos padidintos rizikos kategorijai, todėl reikalingas specialus draudimas.

2. Ar slidinėjimas priklauso aktyvaus poilsio draudimui? Ne visada. Slidinėjimas dažnai apdraudžiamas per atskirą „žiemos sporto“ polisą. Tačiu kai kurios bendrovės jį įtraukia ir į aktyvaus poilsio paketus. Reikia tikslintis konkrečioje bendrovėje.

3. Ar galima draudimą įsigyti jau išvykus į užsienį? Dauguma bendrovių tai laikytu negaliojančiu draudimu įvykus nelaimei. Todėl draudimas turi būti įsigytas dar neišvykus, prieš kelionę.

4. Ar aktyvaus poilsio draudimas galioja vaikams stovyklų metu? Taip, jei nurodomas vaiko amžius ir veiklų pobūdis. Rekomenduojama iš anksto patikrinti, ar visos veiklos bus apdraustos.

5. Ar draudimas galioja, jei veikla atliekama savarankiškai, ne su organizatoriumi? Taip, daugeliu atvejų taip. Tačiu jei veikla rizikingesnė (pvz., kopimas į kalnus), kai kurios bendrovės gali reikalauti, kad dalyvautų gidas ar instruktorius.

Tinkamai pasirinktas aktyvaus poilsio draudimas suteiks jums galimybę keliauti su ramybe. O kelionės tikslas – patirti nuotykius ir grįžti su geriausiais prisiminimais, o ne medicininėmis sąskaitomis. Apsidrauskite iš anksto ir mėgaukitės kiekviena akimirka, kur bebūtumėte.

Poilsinių kelionių draudimo skaičiuoklė: kainą sužinosite per kelias minutes

Įveskite kelionės kryptį, datas ir keliautojus — skaičiuoklė surinks Lietuvos draudikų pasiūlymus į vieną sąrašą. Palyginsite kainas greta ir apsidrausite internetu, o polisą gausite el. paštu iškart po apmokėjimo.

Šis puslapis skirtas greitam sprendimui: apskaičiuoti poilsinės kelionės draudimo kainą ir apsidrausti. Iš ko susideda polisas, ko draudimas nedengia ir ką daryti susirgus užsienyje, plačiau paaiškiname poilsinių kelionių draudimo straipsnyje.

Kokių duomenų reikia kainai apskaičiuoti

  • Kelionės kryptis — šalis ar regionas, kur vykstate.
  • Kelionės datos — nuo išvykimo iki grįžimo.
  • Keliautojų skaičius ir amžius — visą šeimą galima drausti viena sutartimi.
  • Draudimo suma ir papildomos apsaugos — pasirinkimai, kurie labiausiai lemia kainą.

Asmens duomenų prireiks tik perkant polisą — pirmiausia pamatysite kainas. Pasiūlymai pateikiami per kelias sekundes.

💡 Draudimą verta sudaryti iškart nusipirkus bilietus ar rezervavus viešbutį — taip apsauga apima ir atvejus, kai kelionė neįvyksta dar prieš išvykstant.

Draudimo suma: svarbiausias pasirinkimas pagal kryptį

Kelionėse už Europos Sąjungos ribų gydymas privačiose klinikose ir galimas pargabenimas į Lietuvą kainuoja gerokai daugiau nei Europoje — todėl medicininių išlaidų suma svarbesnė už kelių eurų skirtumą įmokoje. Skaičiuoklėje matysite, kaip keičiasi kaina pasirinkus didesnę apsaugą:

Kryptis Į ką atkreipti dėmesį
Europos Sąjunga Papildomai verta turėti ir nemokamą ESDK, bet ji kelionių draudimo nepakeičia.
Turkija, Egiptas, Tailandas, JAE Rinkitės didesnę medicininių išlaidų sumą — visas gydymas mokamas, ESDK negalioja.
💡 Renkantis kryptį įsitikinkite, kad į polisą įeina repatriacija — pargabenimas į Lietuvą dažnai yra brangiausia kelionės nelaimės dalis. Vykstantiems į Egiptą turime atskirą kelionės į Egiptą skaičiuoklę.

Vienkartinis ar metinis polisas

Formoje galėsite rinktis draudimo trukmę pagal tai, kaip dažnai keliaujate:

Polisas Kam tinka
Vienkartinis Vienai konkrečiai kelionei ar atostogoms.
Metinis Dažnai keliaujantiems — kelios kelionės per metus dažnai išeina pigiau nei keli atskiri polisai.

Papildomos apsaugos, kurias verta pažymėti

Pagrindinė medicininių išlaidų apsauga sudaro poliso branduolį, tačiau pagal kelionės pobūdį verta pridėti:

  • Kelionės atšaukimo apsauga — jei kelionė neįvyktų dėl ligos ar kitų taisyklėse numatytų priežasčių.
  • Bagažo apsauga — praradimui, apgadinimui ar vėlavimui.
  • Didesnės rizikos sporto apsauga — slidinėjimui, nardymui ir kitoms aktyvioms veikloms.
  • Nuomojamo automobilio išskaitos draudimas — jei kelionėje vairuosite nuomotą automobilį.
⚠️ Standartinė apsauga negalioja kalnų slidinėjimui, nardymui, motoroleriams be tinkamos kategorijos ir kitoms rizikingesnėms veikloms. Jei planuojate aktyvų poilsį, pažymėkite tai formoje arba pasitikrinkite aktyvaus poilsio kelionių skaičiuoklėje.

Nuo ko priklauso kaina

  • Kelionės kryptis — svarbiausias veiksnys: Europa kainuoja mažiau nei tolimos kryptys.
  • Trukmė ir keliautojų skaičius.
  • Medicininių išlaidų draudimo suma.
  • Keliautojų amžius — vyresniems įmoka paprastai didesnė.
  • Pasirinktos papildomos apsaugos.

Draudikai tą pačią kelionę vertina skirtingai, todėl to paties žmogaus pasiūlymai gali reikšmingai skirtis. Skaičiuoklė parodo visus variantus greta, tad permokėti nereikės.

Kaip apsidrausti

1
Įveskite kelionės duomenis. Kryptis, datos ir keliautojai — likusius parametrus pasirinksite čia pat.
2
Pasirinkite sumą ir palyginkite. Nustatykite draudimo sumą ir papildomas apsaugas, o kainas matysite greta. Kilus klausimų, padės Draudykle draudimo asistentas.
3
Apmokėkite ir gaukite polisą. Jis atkeliauja į el. paštą iškart po apmokėjimo — apsidrausti verta prieš išvykstant.

Dažniausiai užduodami klausimai

Kiek kainuoja poilsinių kelionių draudimas?

Kaina priklauso nuo krypties, trukmės, keliautojų ir pasirinktos sumos. Trumpai kelionei po Europą polisas dažnai kainuoja tik kelis eurus, o tolimoms kryptims su didesne apsauga — daugiau. Tikslią sumą per kelias sekundes parodys skaičiuoklė.

Kokią draudimo sumą rinktis keliaujant į Turkiją ar Egiptą?

Kryptims už Europos Sąjungos ribų verta rinktis didesnę medicininių išlaidų sumą, nes gydymas privačiose klinikose ir pargabenimas kainuoja gerokai daugiau. Skaičiuoklėje matysite, kiek įmoka pasikeičia pasirinkus didesnę apsaugą — skirtumas dažnai būna nedidelis.

Kada geriausia įsigyti kelionės draudimą?

Iškart nusipirkus bilietus ar rezervavus viešbutį — taip apsauga apims ir atvejus, kai kelionė neįvyksta dar prieš išvykstant. Medicininių išlaidų apsaugą galima įsigyti ir likus vienai dienai iki išvykimo.

Ar užtenka vieno poliso keliaujant su šeima?

Taip — į vieną sutartį galima įtraukti kelis keliautojus. Skaičiuoklėje tiesiog nurodykite visų keliaujančių asmenų amžių.

Ar draudimas galioja, jei kelionėje sportuosiu?

Įprastoms veikloms — bėgimui, plaukimui, dviračiui — papildomos apsaugos nereikia. Kalnų slidinėjimui, nardymui ir kitoms rizikingesnėms veikloms reikia atskirai pažymėtos sporto apsaugos, kitaip trauma liks nedengiama.

Palyginkite kelionių draudimo kainas

Draudykle padės palyginti Lietuvos draudikų pasiūlymus ir apsidrausti internetu per kelias minutes.

Skaičiuoti kainą →

  • 🐘Draudimas susidūrus su gyvūnu
  • 🛻 Neregistruoto automobilio draudimas
  • 🚗 Automobilio draudimas (TPVCA)
  • 🚘 Automobilio KASKO draudimas
  • 🚲Dviračio draudimas
  • 👨🏻‍💼Pavežėjo draudimas
  • 🏍️ Motociklo draudimas
  • 🏍️ Motociklo KASKO draudimas
  • ☘️ Jauno vairuotojo draudimas
  • 🛵 Motorolerio draudimas
  • 🛞 Keturačio draudimas
  • 🔗 Priekabos draudimas
  • 🧳 Neįvykusios kelionės draudimas
  • 🧗 Kopimo į kalnus draudimas
  • 🇪🇬 Kelionės į Egiptą draudimas
  • 🤿 Nardymo draudimas
  • 🎿 Slidinėjimo draudimas
  • ✈️ Kelionių draudimas
  • 🏡 Nekilnojamojo turto (NT) draudimas
  • 🏠 Kotedžo draudimas
  • 🏢 Buto draudimas
  • 🏡 Namo draudimas
  • 🛋️ Namų vidaus turto draudimas
  • 🌳 Sodo namo draudimas
  • 👷 Statybų techninio prižiūrėtojo (PCA) draudimas
  • 🚜 Spec. transporto draudimas
  • 🏗️ Statybų (CAR) Draudimas
UADBB
Žiūrėti licenciją

Draudykle.lt platformą valdo UAB Draudykle. Draudimo sutartis sudaro licencijuota draudimo brokerių įmonė UADBB Investicijų brokeris. Draudimo klausimais prašome kreiptis draudimasdraudykle.lt

UAB Draudykle, Liepų g. 64, LT-92101 KlaipėdaUADBB „Investicijų brokeris“, Algirdo g. 25, LT-03219 Vilnius, licencija Nr. 000114

Mokėjimo būdai

SwedbankLuminorArteaSebCitadeleBigBankUrboMastercardVisaApple payGoogle payRevolutWiseN26Paysera

© 2026 Draudykle.lt. Visos teisės saugomos.

  • Privatumo politika
  • Slapukų politika
  • Naudojimo taisyklės
  • Karjera
  • Kontaktai
  • D.U.K.
  • Draudimo asistentas